Por Mikel García-Prieto
En este artículo encontrarás:
- Qué es la financiación orientada al propósito y por qué te interesa, tanto si estás en el mundo de la inversión como si tienes una empresa y estás buscando inversión alineada con su misión.
- En qué se diferencia de la financiación convencional (porque hay cosas que ya no funcionan).
- Qué instrumentos concretos existen y puedes aplicar en tu empresa.
Además, si estás explorando cómo financiar una empresa orientada al propósito, este contenido te pueden servir como inspiración para diseñar tu propio camino.
La forma en que se estructura el capital no es neutra. Trae consigo incentivos, expectativas y dinámicas de poder muy concretas.
A día de hoy, cuando hablamos de financiar empresas pensamos automáticamente en capital riesgo, business angels, rondas de equity y, al final del camino, una venta o salida a bolsa. Ese imaginario se ha vuelto tan dominante que parece que no hubiera alternativas.
Pero la financiación orientada al propósito (en inglés, SOAF – Steward Ownership Aligned Finance) parte de una pregunta que nos lleva por un camino distinto: ¿cómo diseñar la relación con las personas y organizaciones inversoras de manera que el capital sirva al propósito y a la autonomía de la empresa?
Qué es la financiación orientada al propósito
La financiación orientada al propósito traslada los principios de la steward ownership (propiedad orientada al propósito) al diseño de las inversiones.
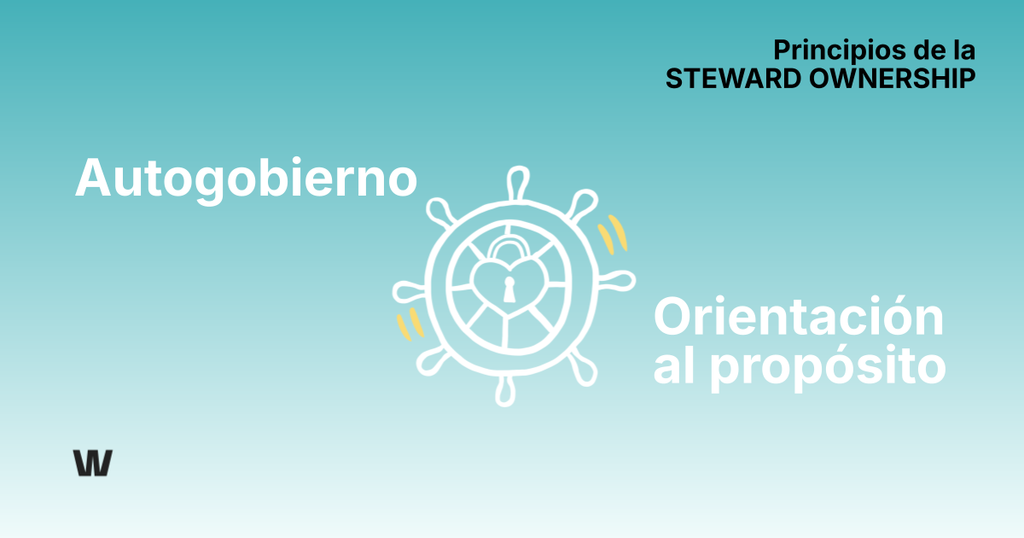
La steward ownership es una forma de propiedad empresarial que formaliza legalmente dos principios:
- Autogobierno: el control de la empresa permanece en manos de personas vinculadas a su misión y a su operativa (personas custodias o stewards), no en manos de inversores externos con un interés puramente financiero.
- Orientación al propósito: los beneficios son un medio para cumplir la misión de la empresa, no un fin en sí mismo.
Por eso, en la financiación orientada al propósito se entiende a las personas que invierten en la empresa como socias de financiación que:
- Aportan capital.
- Reciben un retorno justo y transparente.
- No compran el control de la empresa ni derechos económicos ilimitados.
En la práctica, esto significa que:
- El control sobre la compañía no puede ser adquirido por el capital.
- Las pretensiones económicas de quienes invierten están acotadas en cantidad, duración o influencia.
- La empresa no se convierte en mercancía que deba venderse para generar liquidez a quienes invierten.
Cómo se diferencia la financiación orientada al propósito de la financiación convencional
La financiación orientada al propósito se diseña ajustando tres dimensiones clave de cualquier inversión: gobernanza, retorno y liquidez.
1. Gobernanza: quién tiene el poder en la empresa
Habitualmente, quien aporta capital social adquiere derechos de voto significativos e incluso el control de las decisiones más trascendentes para la organización. Con el tiempo, la lógica de maximizar el valor para accionistas tiende a imponerse sobre el propósito original de la empresa.
En la financiación orientada al propósito, el poder no se compra con dinero. Las personas que toman las decisiones estratégicas son stewards (personas custodias): personas vinculadas al propósito y a la empresa. El capital puede tener derechos de información ampliada, de consulta o de voto, pero no llevar “el volante” de la empresa.
Esto cambia la relación: las personas y organizaciones inversoras se convierten en aliadas de la misión a largo plazo.
2. Retorno: cuánto y cómo se gana
Actualmente la participación en el capital social de una empresa suele dar derecho a un retorno ilimitado: si la compañía se vende muy cara, quien ha invertido captura una parte proporcional de ese valor. El modelo de negocio de muchos fondos se basa precisamente en esa lógica de “exit” (en castellano «estrategia de salida»: el proceso mediante el cual una persona socia, inversora o fundadora, vende total o parcialmente sus acciones para retirar su capital y materializar las ganancias acumuladas).
En la financiación orientada al impacto, las exigencias económicas de quienes invierten se acotan a través de mecanismos como:
- Fijar un múltiplo máximo sobre la inversión.
- Limitar los derechos económicos a un periodo de tiempo definido.
- Separar claramente derechos económicos de derechos de voto.
El retorno es, por tanto, ajustado al riesgo pero no ilimitado. Y se diseña para no poner en peligro la solvencia de la empresa, ya que solo se paga si la empresa puede hacerlo.
El caso de WILDPLASTIC® lo ilustra bien. En su primera ronda de financiación, cuatro inversores aportaron 635.000 € en forma de préstamo subordinado tipo equity a 10 años. Se acordó un múltiplo de 3,5 veces la inversión como objetivo de retorno al cabo de esos 10 años. Los pagos se estructuraron como pago único: la suma principal se devuelve al final del periodo, con pagos parciales posibles en los años 6 y 8 si la situación financiera lo permite.
3. Liquidez: cómo es la salida
En la financiación convencional, la vía principal de liquidez suele ser la venta de la empresa o una salida a bolsa.
En la financiación orientada al propósito, se busca la devolución del capital a través de acuerdos de liquidez estructurados que no requieran vender la empresa ni cambiar su estructura de propiedad.
Por ejemplo:
- Amortización de préstamos subordinados con múltiplos pactados.
- Acciones rescatables que la empresa recompra en condiciones predefinidas.
- Certificados de participación en beneficios que se extinguen cuando se alcanza un múltiplo o un plazo máximo.
En WILDPLASTIC®, por ejemplo, la tercera ronda se estructuró con capital social rescatable sin derecho de voto, lo que permite a la empresa ofrecer una salida a las personas y entidades inversoras mediante la recompra, sin necesidad de vender la compañía a un tercero.
Al ajustar gobernanza, retorno y liquidez, cambia la cualidad del capital.
- Los intereses de las personas fundadoras, entidades inversoras y otros grupos de interés se alinean alrededor del propósito y del desarrollo sostenible de la empresa.
- La rentabilidad y la salud financiera siguen siendo esenciales, pero como medio para servir la misión, cubrir el coste del capital y pagar de forma justa el trabajo.
- Se reduce la presión por crecer a cualquier precio o por forzar una venta para materializar el valor.
Todo esto abre espacio para empresas que quieren crecer de forma sólida y responsable, sin renunciar a su independencia ni a su propósito.
Instrumentos alternativos
Para aterrizar la financiación orientada al propósito en contratos concretos, podemos utilizar los instrumentos habituales de capital social pero diseñados bajo los principios de:
- Separación entre derechos económicos y derechos de voto.
- Limitación de las expectativas económicas.
Además, pueden jugar un papel interesante instrumentos que en el lenguaje financiero se consideran mezzanine o híbridos. Entre estos instrumentos destacan los préstamos subordinados, las acciones sin voto rescatables y los contratos de participación en beneficios:
Préstamos subordinados
Los préstamos subordinados tipo capital social se sitúan, en caso de insolvencia, por detrás de otros acreedores. A cambio de ese mayor riesgo, pueden estructurarse con:
- Un múltiplo de retorno (por ejemplo, 3,5 veces la inversión en 10 años).
- Pagos ligados a la capacidad de la empresa.
- Derechos especiales de información y consulta.
Así, este tipo de instrumento permite:
- Ofrecer a las personas y entidades inversoras un retorno claro y acotado.
- Mantener la propiedad y las decisiones en manos de las personas custodias (stewards).
- Renegociar condiciones por contrato.
Acciones sin voto rescatables
Otra familia de instrumentos son las participaciones en capital sin derecho de voto y con retorno limitado, a menudo combinadas con la posibilidad de rescate.
Las personas inversoras reciben dividendos o pagos ligados al éxito económico, pero no adquieren poder de decisión, y la empresa puede recomprar esas participaciones en condiciones predefinidas para crear un camino de salida sin venta de la empresa.
Un ejemplo es el caso de Stapelstein.
Contratos de participación en beneficios
Una alternativa interesante son los contratos de participación en beneficios, que pueden adoptar distintas formas jurídicas.
Un ejemplo concreto son los certificados de participación en beneficios, un instrumento mezzanine que combina características de capital social y deuda.
La persona o entidad inversora aporta capital, recibe derechos sobre beneficios futuros, pero no obtiene derechos de voto ni propiedad directa sobre la empresa.
En la práctica, estos certificados pueden dar derecho a:
- La devolución del capital nominal.
- Una participación en beneficios hasta alcanzar un múltiplo máximo o durante un periodo determinado.
Un ejemplo es el caso de VYLD.
¿Por qué estos instrumentos son distintos de los contratos convencionales?
Comparados con el capital social clásico, se diferencian en varios puntos:
- El retorno no es ilimitado: se limita por múltiplo o por plazo.
- La liquidez se consigue mediante repago o venta de certificados (no mediante la venta de la empresa).
- El control permanece en manos de quienes están vinculados al propósito, ya que los certificados no otorgan derechos de voto.
No son «productos financieros exóticos”, sino herramientas para alinear incentivos: permiten que tanto las personas y organizaciones inversoras como las empresas compartan el éxito económico sin crear presión para vender la compañía ni para maximizar el valor económico a corto plazo.
Conclusión: hay un mundo por explorar
La dicotomía entre préstamo bancario clásico o inversion orientada a la salida es una mirada incompleta. Entre ambos extremos existe un espectro amplio de instrumentos que permiten:
- Proteger el propósito y la autonomía de la empresa.
- Ofrecer retornos justos y transparentes a las personas inversoras.
- Evitar que la empresa se convierta en mercancía que deba venderse para generar liquidez.
La financiación orientada al propósito no blinda un propósito concreto para siempre, pero sí cambia la estructura de incentivos y de toma de decisiones para que la empresa pueda servir a su misión a largo plazo.
Si quieres explorar la financiación orientada al propósito y cómo puede aplicarse a tu empresa o tu proyecto de inversión, podemos empezar por una conversación breve para conocernos, entender tu caso y orientarte.
Agenda una llamada exploratoria de 30 minutos, sin coste ni compromiso.
*Imagen de cabecera: Tima Miroshnichenko en Pexels. Imagen 1 y 2 elaboración propia. Imagen 3: Markus WinklerSuhorucov en Unsplash. Imagen 4 Austin Distel en Unsplash. Imagen de cierre: Clara Bellés para Somos Stewards.